
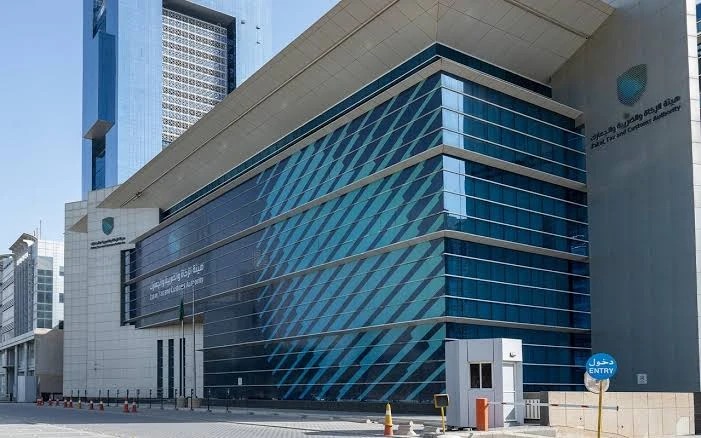
റിയാദ്: ആഗോള നികുതി മാനദണ്ഡങ്ങള്ക്കൊപ്പം മുന്നേറുന്നതിനും രാജ്യത്തിനുള്ളില് നേടുന്ന ലാഭത്തിന്മേലുള്ള നികുതി അവകാശങ്ങള് സംരക്ഷിക്കുന്നതിനുമായി സൗദി അറേബ്യ പ്രാദേശിക മിനിമം നികുതി സംവിധാനം നടപ്പിലാക്കാന് ഒരുങ്ങുന്നു. സക്കാത്ത്, ടാക്സ് ആന്ഡ് കസ്റ്റംസ് അതോറിറ്റിയാണ് ഇത് സംബന്ധിച്ച പദ്ധതിക്ക് രൂപം നല്കിയിരിക്കുന്നത്. 2027 ജനുവരി ഒന്ന് മുതല് പ്രാബല്യത്തില് വരുന്ന ഈ നിയമപ്രകാരം, വാര്ഷിക സംയോജിത വരുമാനം 750 ദശലക്ഷം യൂറോയോ അതിന് തത്തുല്യമായ റിയാലോ അതിലധികമോ ഉള്ള ബഹുരാഷ്ട്ര ഗ്രൂപ്പുകള്ക്ക് കീഴിലുള്ള സ്ഥാപനങ്ങള്ക്ക് പ്രാദേശിക മിനിമം സപ്ലിമെന്ററി നികുതി ബാധകമാകും. പൊതുജനങ്ങളില് നിന്നും ബന്ധപ്പെട്ട മേഖലകളില് നിന്നും അഭിപ്രായങ്ങള് ശേഖരിക്കുന്നതിനായി അതോറിറ്റി കരട് നിയമം സര്വ്വേ പ്ലാറ്റ്ഫോമില് പ്രസിദ്ധീകരിച്ചിട്ടുണ്ട്.
ആഗോള മിനിമം നികുതി നിയമമായ പില്ലര് ടു ചട്ടങ്ങളുടെ ഭാഗമായാണ് ഈ പുതിയ സംവിധാനം നടപ്പിലാക്കുന്നത്. ബഹുരാഷ്ട്ര കമ്പനികള് പ്രവര്ത്തിക്കുന്ന രാജ്യങ്ങളില് അവരുടെ ലാഭത്തിന്മേല് കുറഞ്ഞത് 15 ശതമാനം നികുതി നല്കുന്നുണ്ടെന്ന് ഉറപ്പുവരുത്തുകയാണ് ഇതിന്റെ ലക്ഷ്യം. ഒരു കമ്പനിയുടെ ഫലപ്രദമായ നികുതി നിരക്ക് ആഗോള പരിധിയായ 15 ശതമാനത്തില് താഴെയാണെങ്കില്, ആ വ്യത്യാസം പ്രാദേശിക സപ്ലിമെന്ററി നികുതിയായി സൗദി അറേബ്യ ഈടാക്കും. ഇത് രാജ്യത്തിനുള്ളില് ഉണ്ടാകുന്ന ലാഭത്തിന്മേലുള്ള നികുതി വരുമാനം മറ്റ് രാജ്യങ്ങളിലേക്ക് പോകുന്നത് തടയാനും ദേശീയ വരുമാനം സംരക്ഷിക്കാനും സഹായിക്കും.
സൗദി വിപണിയില് പ്രവര്ത്തിക്കുന്ന എല്ലാ കമ്പനികളെയോ ചെറുകിട ഇടത്തരം സംരംഭങ്ങളെയോ ഈ നിയമം ബാധിക്കില്ല. നിശ്ചിത വരുമാന പരിധി മറികടക്കുന്ന വന്കിട ബഹുരാഷ്ട്ര ഗ്രൂപ്പുകള്ക്ക് മാത്രമാണ് ഇത് ബാധകം. പ്രാദേശിക സ്ഥാപനത്തിന്റെ വരുമാനത്തിന് പകരം മാതൃസ്ഥാപനത്തിന്റെ സംയോജിത സാമ്പത്തിക പ്രസ്താവന പ്രകാരമുള്ള ആകെ ഗ്രൂപ്പിന്റെ വരുമാനമാണ് ഇതിനായി കണക്കാക്കുന്നത്. പരിശോധിക്കുന്ന സാമ്പത്തിക വര്ഷത്തിന് തൊട്ടുമുമ്പുള്ള നാല് വര്ഷങ്ങളില് കുറഞ്ഞത് രണ്ട് വര്ഷമെങ്കിലും ഗ്രൂപ്പിന്റെ വാര്ഷിക വരുമാനം 750 ദശലക്ഷം യൂറോയില് കൂടുതലായിരിക്കണം. പ്രത്യേക സാമ്പത്തിക മേഖലകളില് പ്രവര്ത്തിക്കുന്ന സ്ഥാപനങ്ങള്ക്കും സൗദി നിയമപ്രകാരം രജിസ്റ്റര് ചെയ്ത സ്ഥാപനങ്ങള്ക്കും ഈ വ്യവസ്ഥ ബാധകമാണ്. അതിനാല്, ഒരു വന്കിട ആഗോള ഗ്രൂപ്പിന്റെ ഭാഗമാണെങ്കില് സൗദിയിലെ ഒരു ചെറിയ സ്ഥാപനത്തിനും ഈ നികുതി ബാധകമായേക്കാം.
കമ്പനികളുടെ ആകെ വരുമാനത്തിന്മേലല്ല, മറിച്ച് ലാഭത്തിന്മേലാണ് 15 ശതമാനം നികുതി കണക്കാക്കുന്നത്. ചരക്കുകളുടെ വില്പ്പനയിലൂടെയും സേവനങ്ങളിലൂടെയും ലഭിക്കുന്ന വരുമാനം, നിക്ഷേപങ്ങളില് നിന്നുള്ള ലാഭം, അസാധാരണമായ മറ്റ് വരുമാനങ്ങള് എന്നിവയെല്ലാം അന്താരാഷ്ട്ര സാമ്പത്തിക റിപ്പോര്ട്ടിംഗ് മാനദണ്ഡങ്ങള് അനുസരിച്ചാണ് കണക്കാക്കുന്നത്. ഒന്നിലധികം രാജ്യങ്ങളില് നികുതി ബാധ്യത വരുന്ന സാഹചര്യങ്ങളില് നിലവിലുള്ള നികുതി കരാറുകള്ക്കും സാമ്പത്തിക പ്രവര്ത്തനങ്ങളുടെ സ്വഭാവത്തിനും അനുസരിച്ചായിരിക്കും സ്ഥാപനങ്ങളുടെ നികുതി സ്ഥാനം നിര്ണ്ണയിക്കുക.
അതേസമയം, സര്ക്കാര് സ്ഥാപനങ്ങള്, അന്താരാഷ്ട്ര സംഘടനകള്, ലാഭേച്ഛയില്ലാതെ പ്രവര്ത്തിക്കുന്ന സ്ഥാപനങ്ങള്, പെന്ഷന് ഫണ്ടുകള്, നിക്ഷേപ ഫണ്ടുകള്, റിയല് എസ്റ്റേറ്റ് നിക്ഷേപ സ്ഥാപനങ്ങള് എന്നിവയെ ഈ നികുതി സംവിധാനത്തില് നിന്ന് ഒഴിവാക്കിയിട്ടുണ്ട്. ഇത്തരം സ്ഥാപനങ്ങള്ക്ക് 95 ശതമാനമോ അതിലധികമോ ഉടമസ്ഥാവകാശമുള്ള അനുബന്ധ സ്ഥാപനങ്ങള്ക്കും നിബന്ധനകള്ക്ക് വിധേയമായി ഇളവ് ലഭിക്കും. സോവറിന് വെല്ത്ത് ഫണ്ടുകള്ക്കും പ്രത്യേക പരിഗണന നല്കിയിട്ടുണ്ട്.
2027-ല് നിയമം പ്രാബല്യത്തില് വരുന്നതിന് മുന്നോടിയായി ബഹുരാഷ്ട്ര ഗ്രൂപ്പുകള് തങ്ങളുടെ കഴിഞ്ഞ നാല് വര്ഷത്തെ സാമ്പത്തിക രേഖകള് പരിശോധിക്കണമെന്ന് അതോറിറ്റി നിര്ദ്ദേശിച്ചു. ഗ്രൂപ്പിന്റെ നിയമപരവും നികുതിപരവുമായ ഘടന വ്യക്തമാക്കുക, അക്കൗണ്ടിംഗ് നയങ്ങള് വിലയിരുത്തുക, നികുതി കണക്കാക്കുന്നതിനും റിപ്പോര്ട്ട് ചെയ്യുന്നതിനുമുള്ള സംവിധാനങ്ങള് സജ്ജമാക്കുക എന്നിവ കമ്പനികള് പൂര്ത്തിയാക്കേണ്ടതുണ്ട്. പുതിയ നിയമം പ്രാബല്യത്തില് വരുന്നതോടെ അന്താരാഷ്ട്ര നികുതി സമ്പ്രദായത്തിലെ മാറ്റങ്ങള്ക്കൊപ്പം സഞ്ചരിക്കാനും രാജ്യത്തെ നിക്ഷേപ അന്തരീക്ഷത്തിന്റെ മത്സരക്ഷമത നിലനിര്ത്താനും സൗദി അറേബ്യയ്ക്ക് സാധിക്കും.
Related News